収益物件(一棟ビル・一棟マンション)
港区・渋谷区の一棟収益ビル・一棟マンションの未公開物件。複合ビル、商業ビル、レジ付商業ビル、開発案件など、レインズ非掲載の未公開案件をCA締結後にご案内。
一棟収益ビル・一棟マンション
数億円〜数十億円規模の未公開一棟投資案件
不動産投資において、区分マンションの次のステップとして検討されるのが一棟収益物件です。しかし、港区・渋谷区・中央区の好立地で数億円〜数十億円規模の一棟物件となると、楽待やレインズ(宅建業者間の物件情報ネットワーク)に掲載される物件は限られます。
高額物件の売主は「静かな取引」を望みます。テナントや近隣に売却意向を知られたくない、見知らぬ業者からのアプローチは避けたい——こうした意向から、信頼できるルートでのみ情報が流通する「未公開」の一棟収益物件が存在します。
当社が取り扱ってきた複数の一棟物件から、このカテゴリの特徴を解説します。
一棟収益物件に見られる4つの類型
類型1:店舗・事務所複合型(一棟収益ビル)
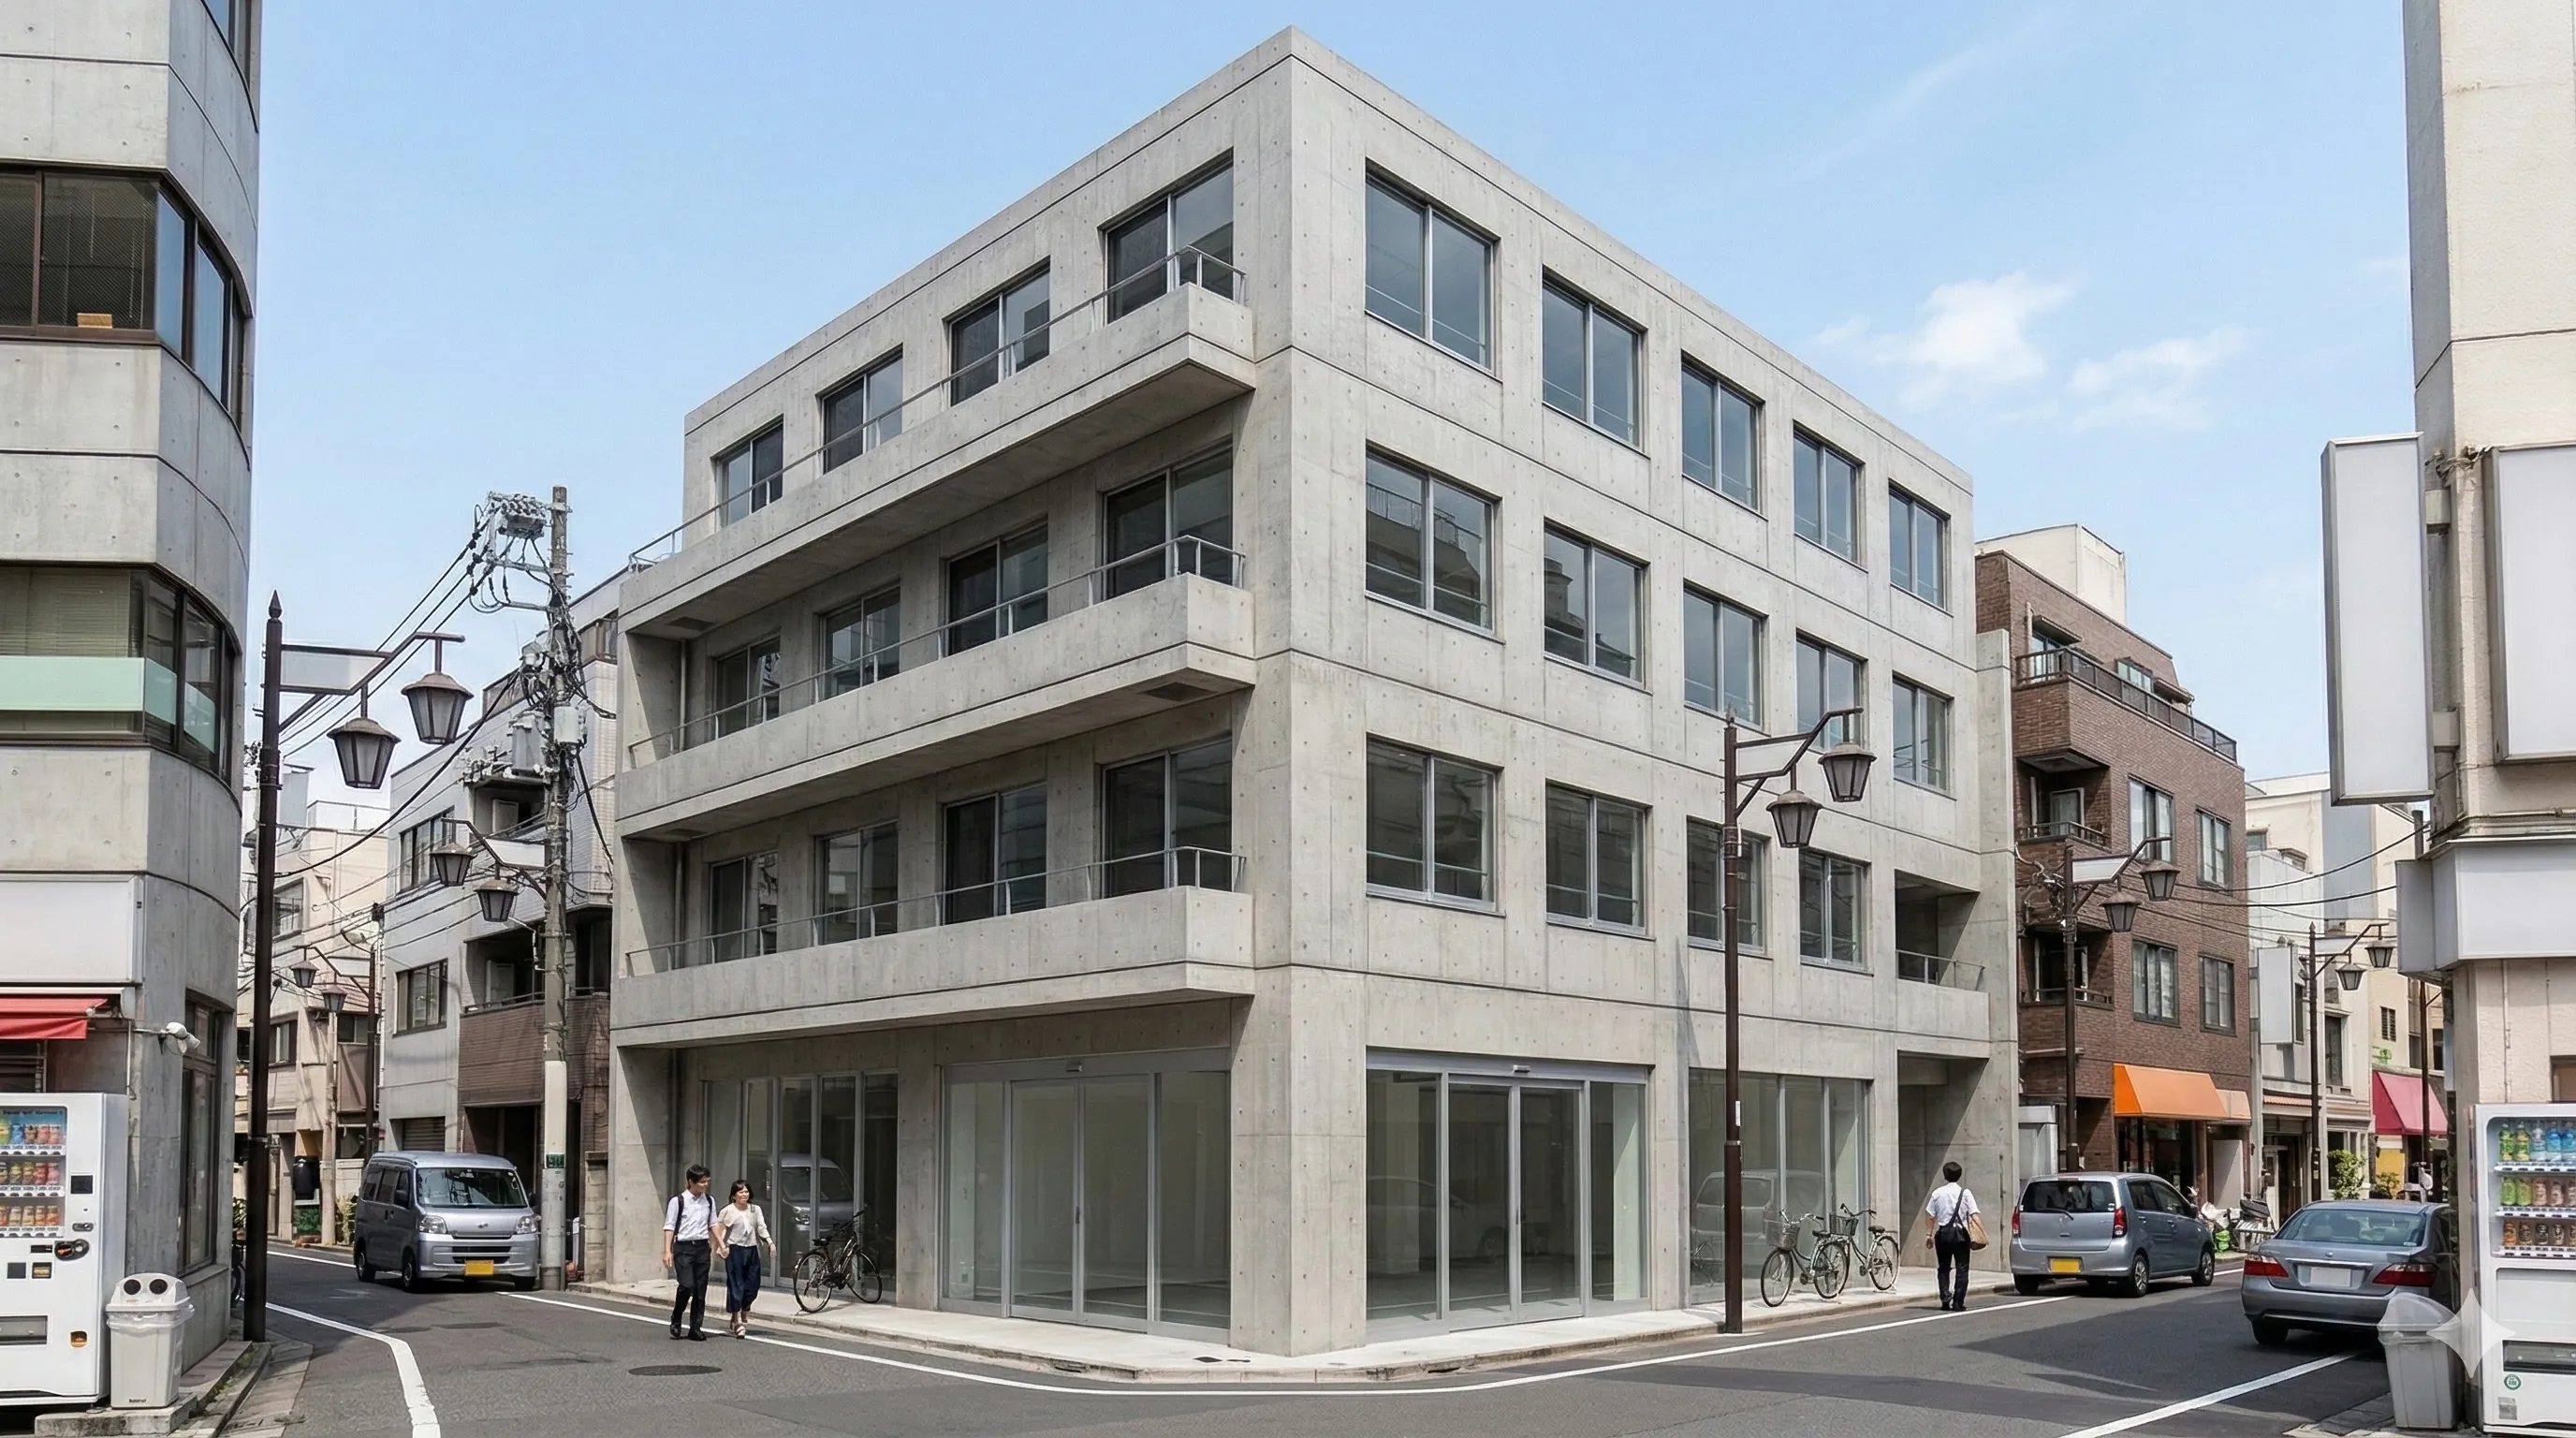
複数フロアに店舗・事務所・共同住宅などが入居する複合型の一棟ビルです。RC造5〜6階建て、延床面積200〜600㎡台が中心で、1階に店舗区画、上層階に事務所や住居というフロア構成が典型です。
この類型に共通する特徴は以下の通りです。
- 複数テナントによる賃料収入の分散で空室リスクを低減
- 定期借家契約と普通借家契約の混在が一般的
- 確認済証・検査済証取得済の物件が中心
- 大規模修繕履歴のある物件はリースアップ(賃料増額)余地が残る
満室稼働時の表面利回りと、リースアップ後の想定利回りの差が大きい物件は、賃料の適正化による収益改善が期待できる案件として、AM会社やファンドの関心を集めます。
類型2:店舗特化型(一棟商業ビル)
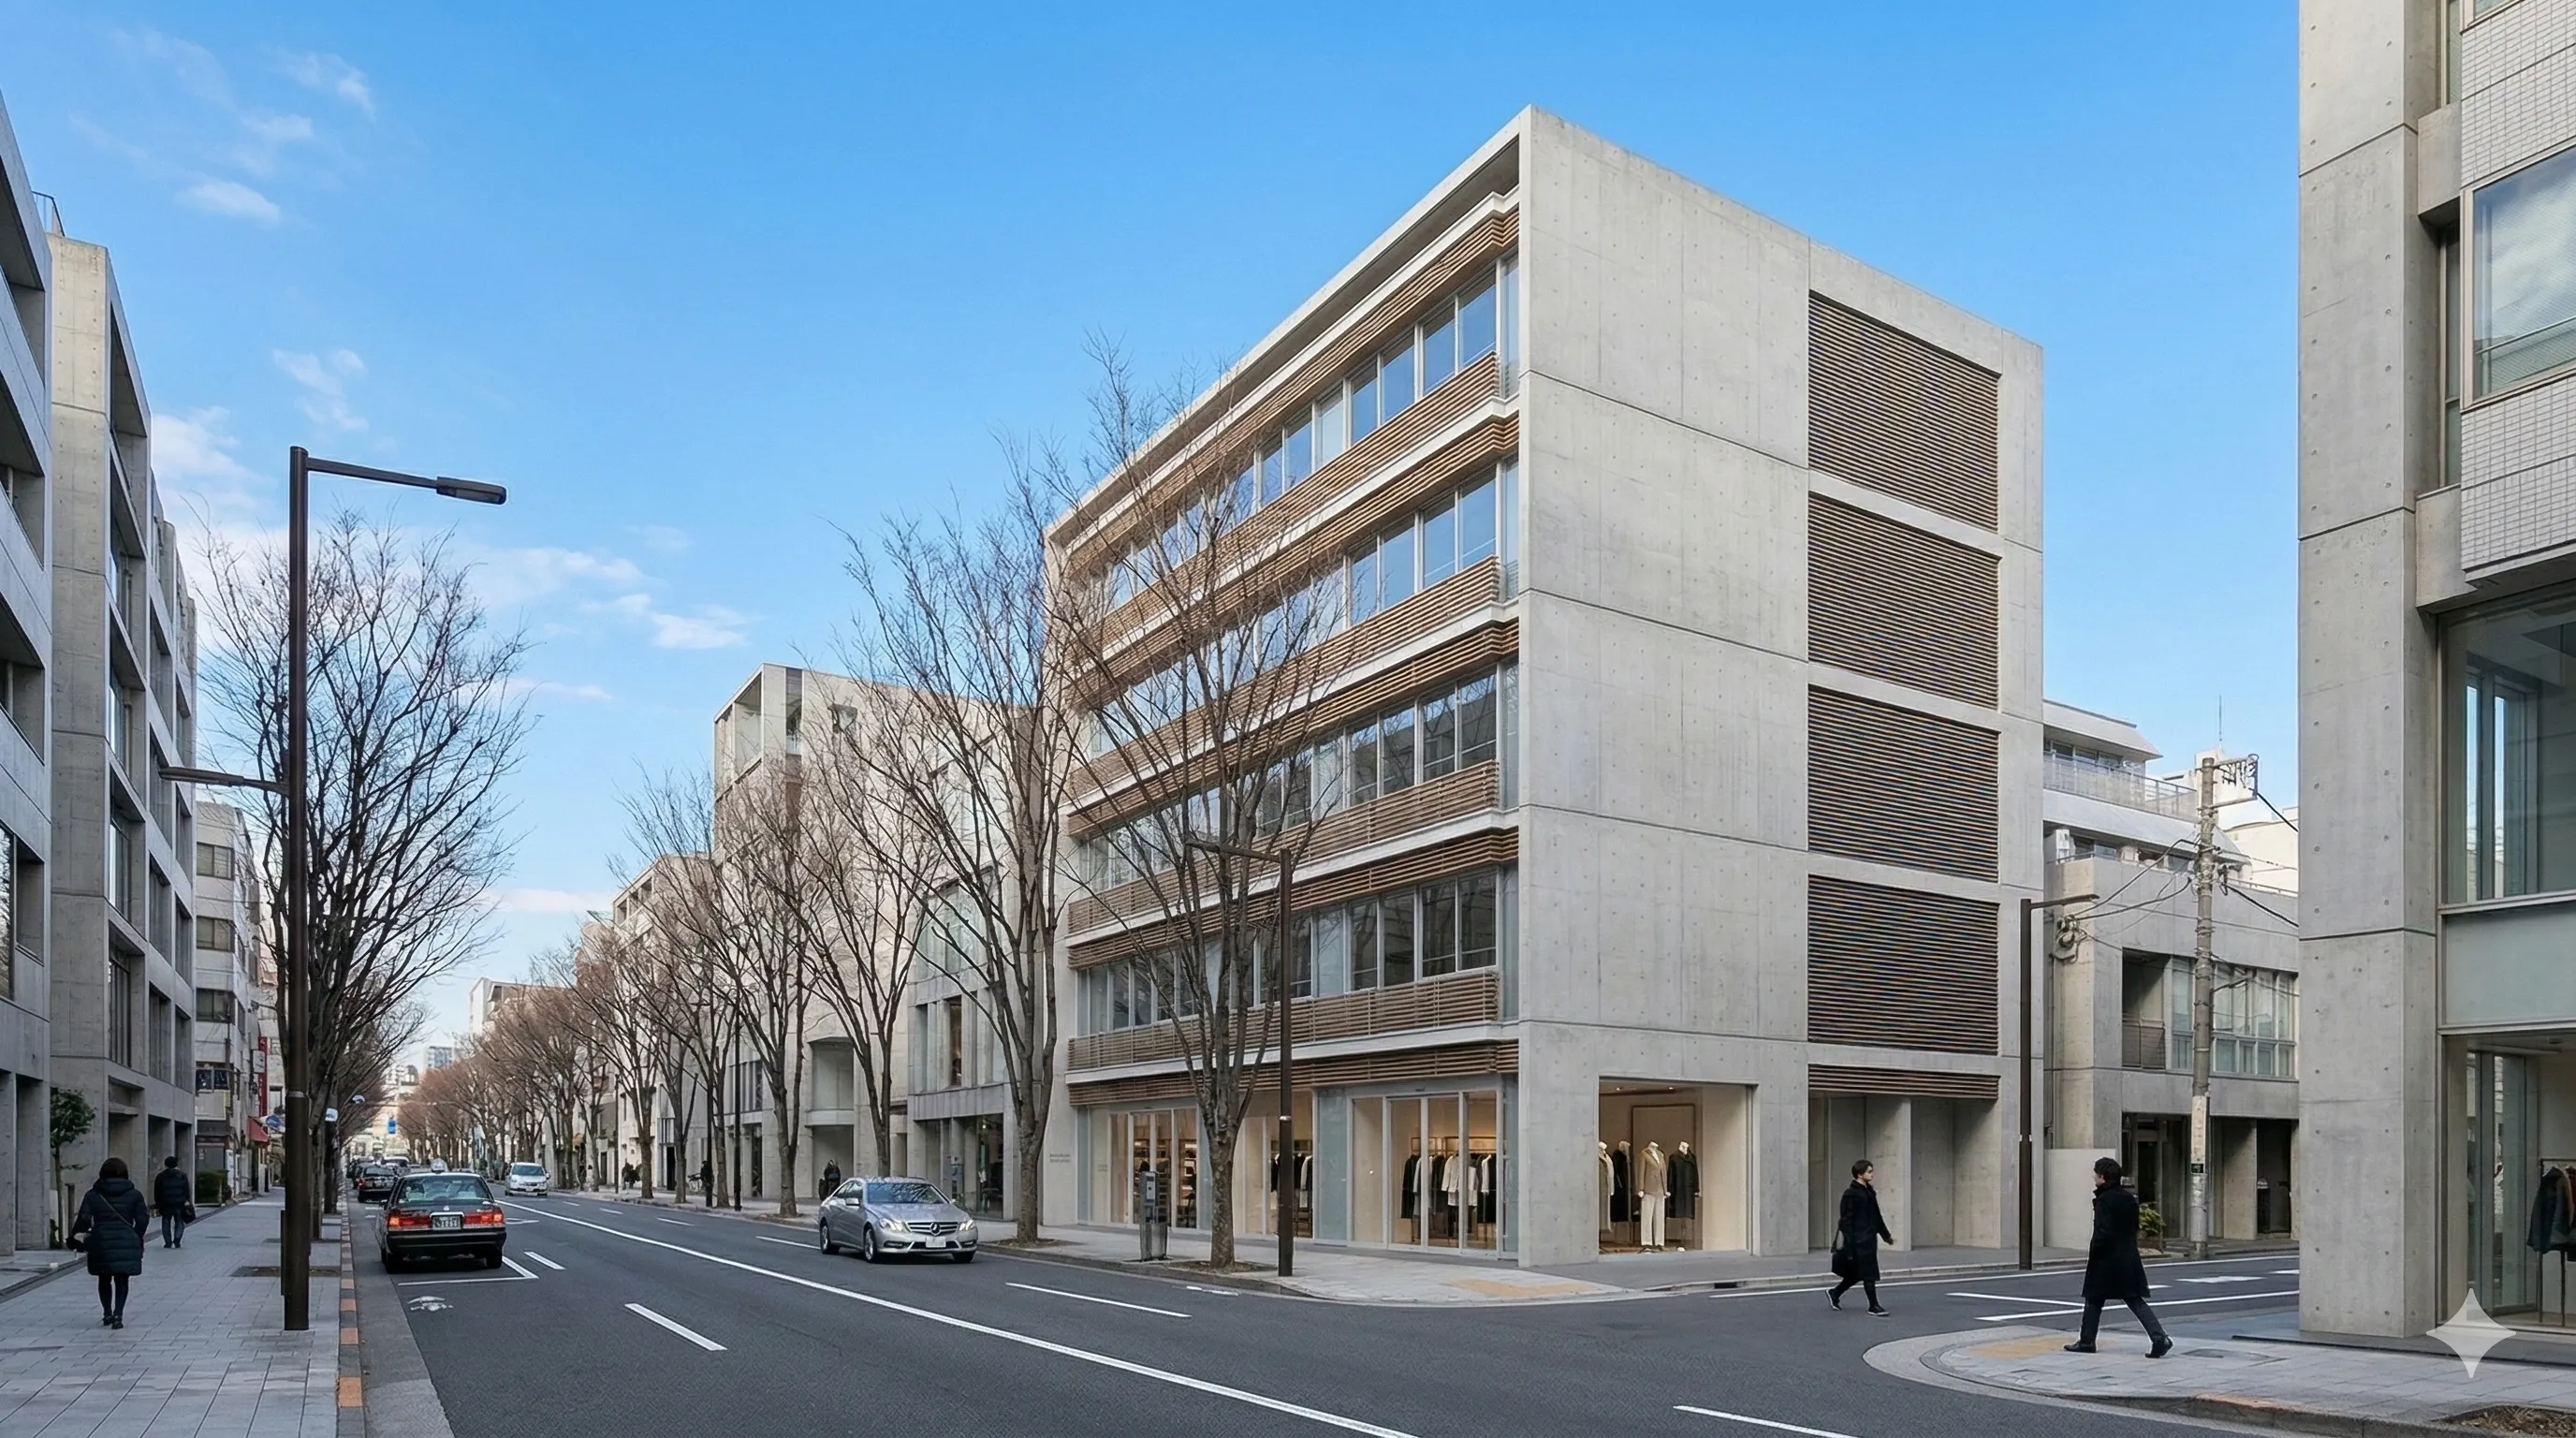
全フロアが店舗区画で構成される商業ビルです。飲食店、ラウンジ、バーなど商業テナントが入居し、幹線道路沿いや繁華街に立地する物件が中心です。
特徴的なのは以下の点です。
- 幅員25m超の幹線道路沿いなど視認性の高い立地
- 地下階を含む複層構成で、フロアごとに異なる業態のテナントが入居
- 全区画定期借家契約で運用されている物件あり
- 接道間口が広く、建替え時に大幅な容積消化が可能な物件も
商業ビルは住居系と比較してテナント入替えのリスクがある一方、立地次第では住居系を大きく上回る賃料単価が見込めます。また、防火地域かつ近隣商業地域に立地する物件は、基準建ぺい率100%が適用されるケースがあり、建替え時のボリュームメリットが大きい点も見逃せません。
類型3:住居・店舗複合型(小〜中規模一棟ビル)
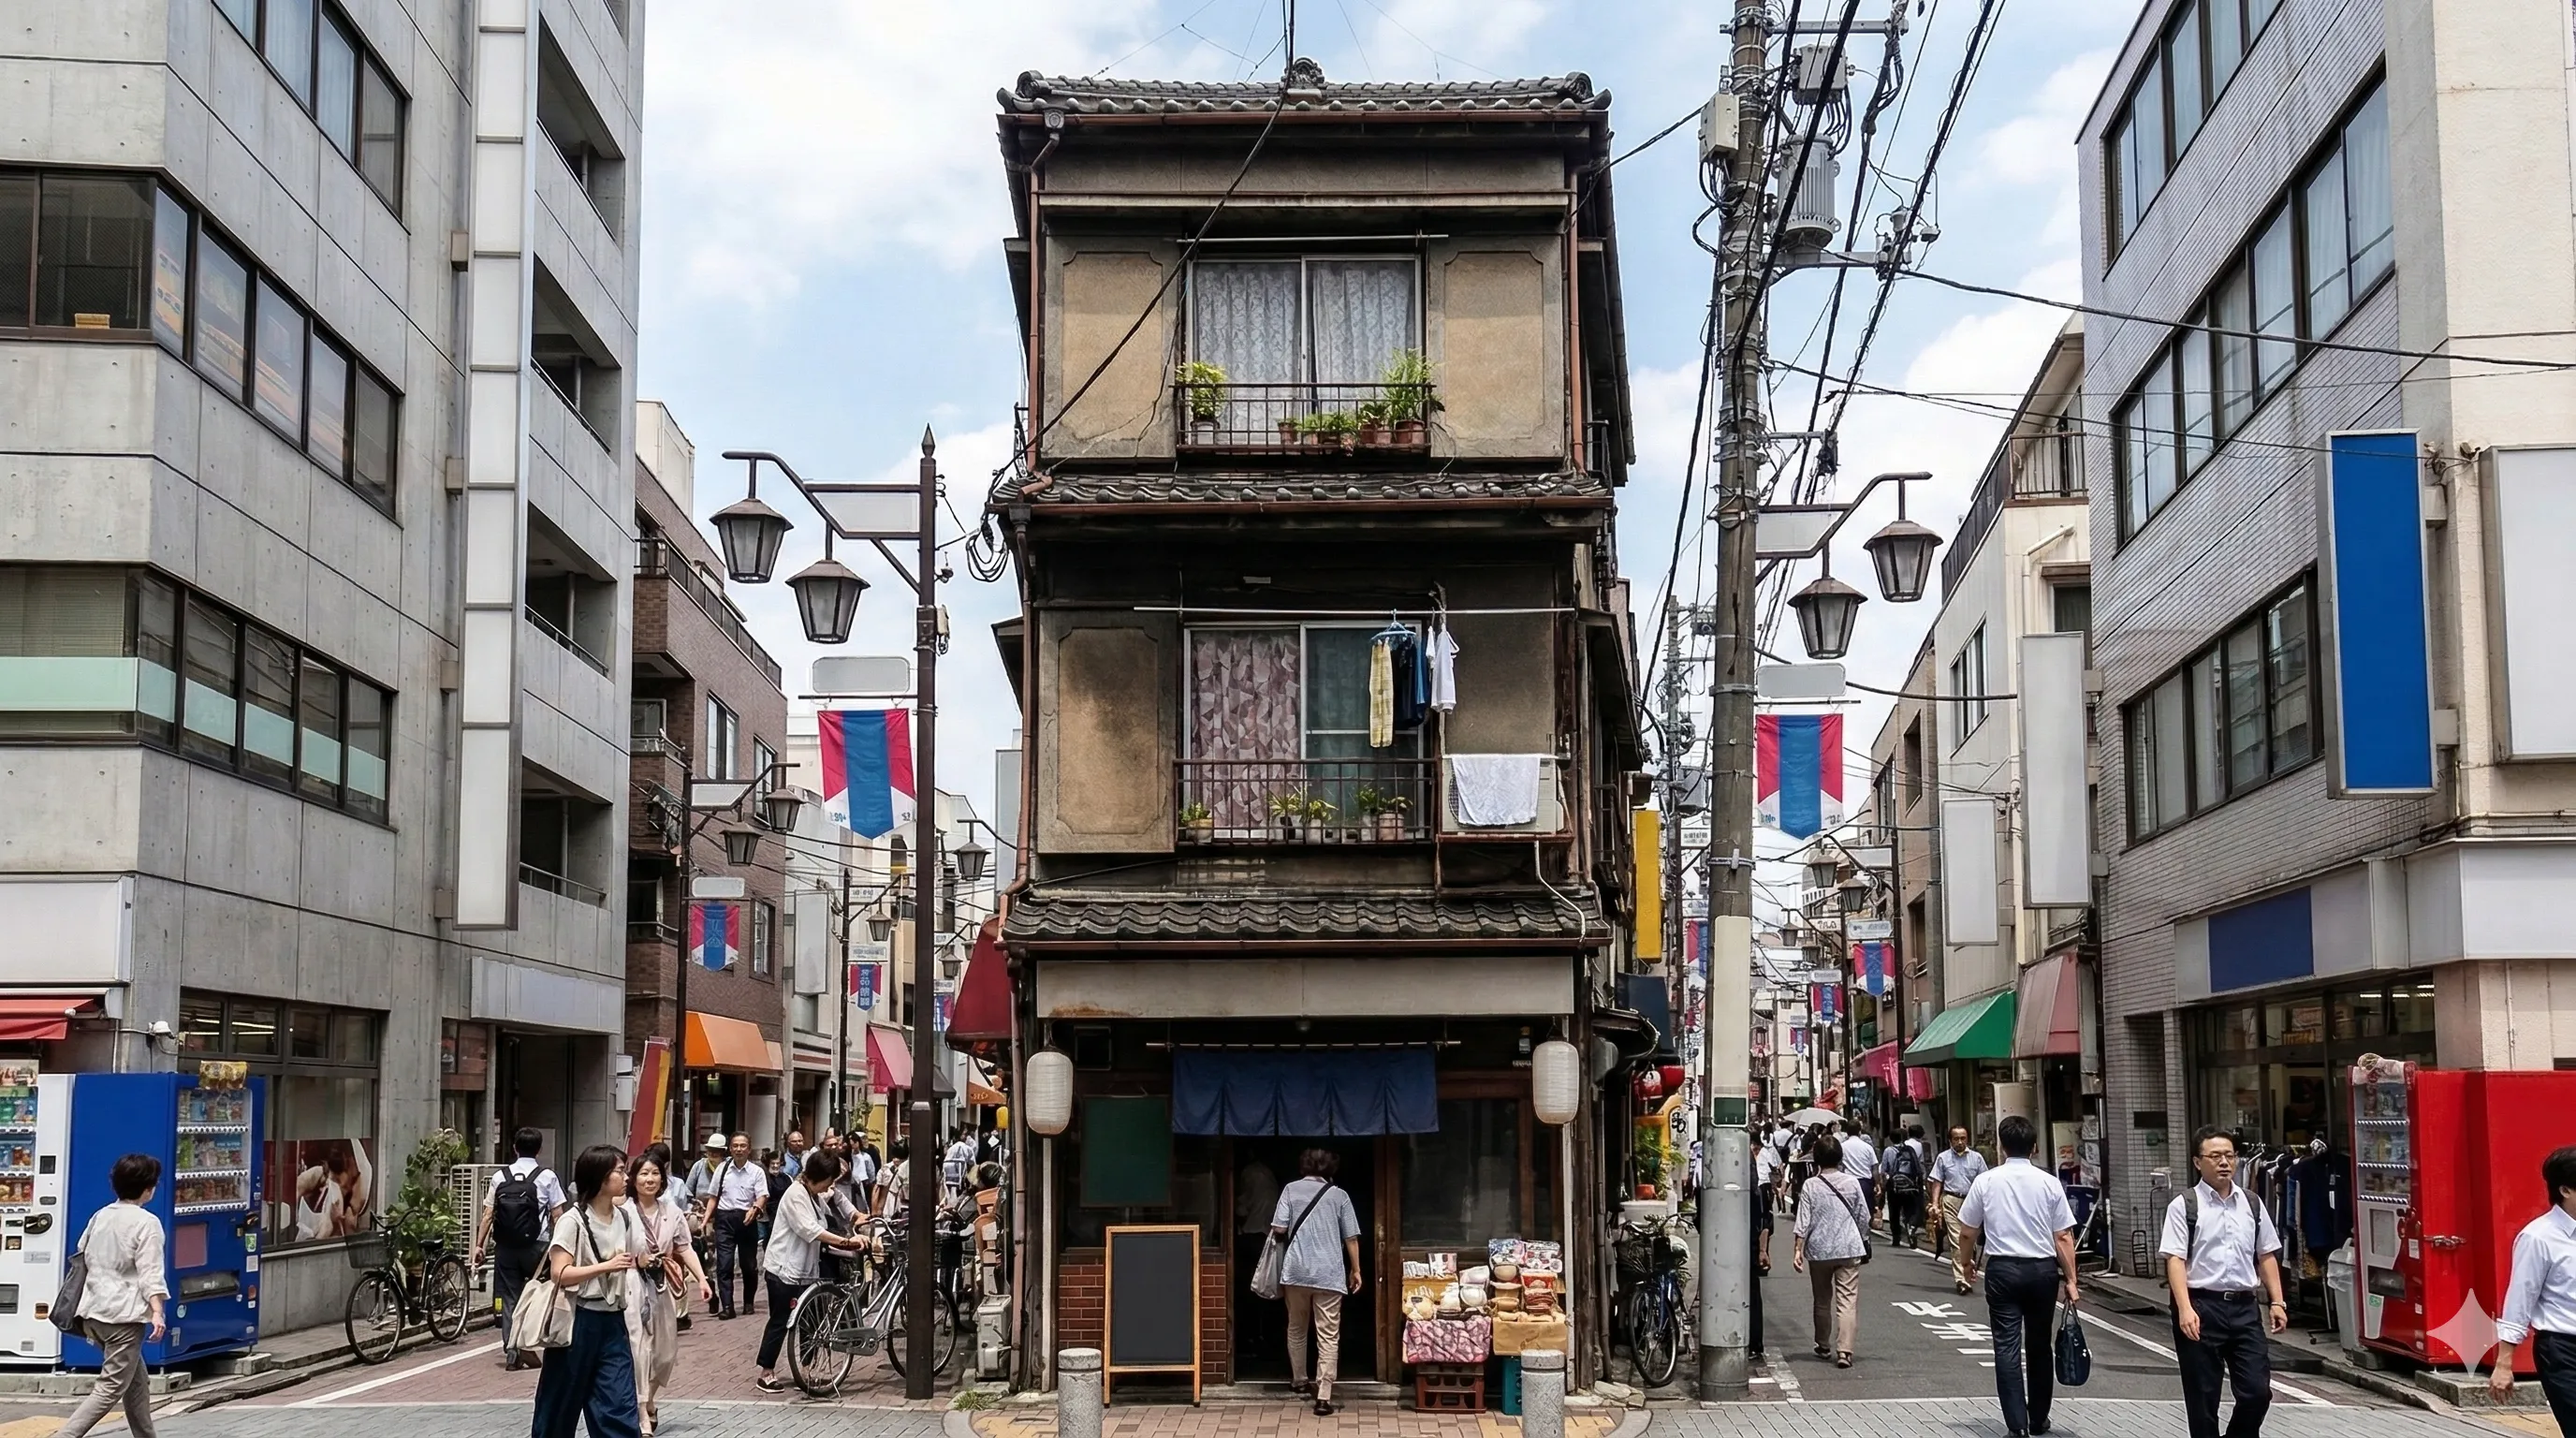
1〜2階が店舗、上層階が住居で構成される小〜中規模の一棟ビルです。RC造3〜6階建て、延床面積300㎡前後が中心的な規模感です。
この類型の特徴は以下の通りです。
- 駅徒歩1〜3分の好立地物件が多い
- 住居部分の安定収入と店舗部分の収益性を兼ね備える
- 近隣商業地域と住居専用地域にまたがる物件では、用途地域ごとに建ぺい率・容積率・高度地区・日影規制が異なる点に注意が必要
- 検査済証取得済の物件を中心に取り扱い
敷地が2つの用途地域にまたがる場合、建替え時には按分計算による基準容積率の算出が必要です。道路端から20cm以内が近隣商業地域でそれ以降が住居専用地域といった物件もあり、ボリューム検討には精緻な調査が求められます。
類型4:開発用地・建替え案件
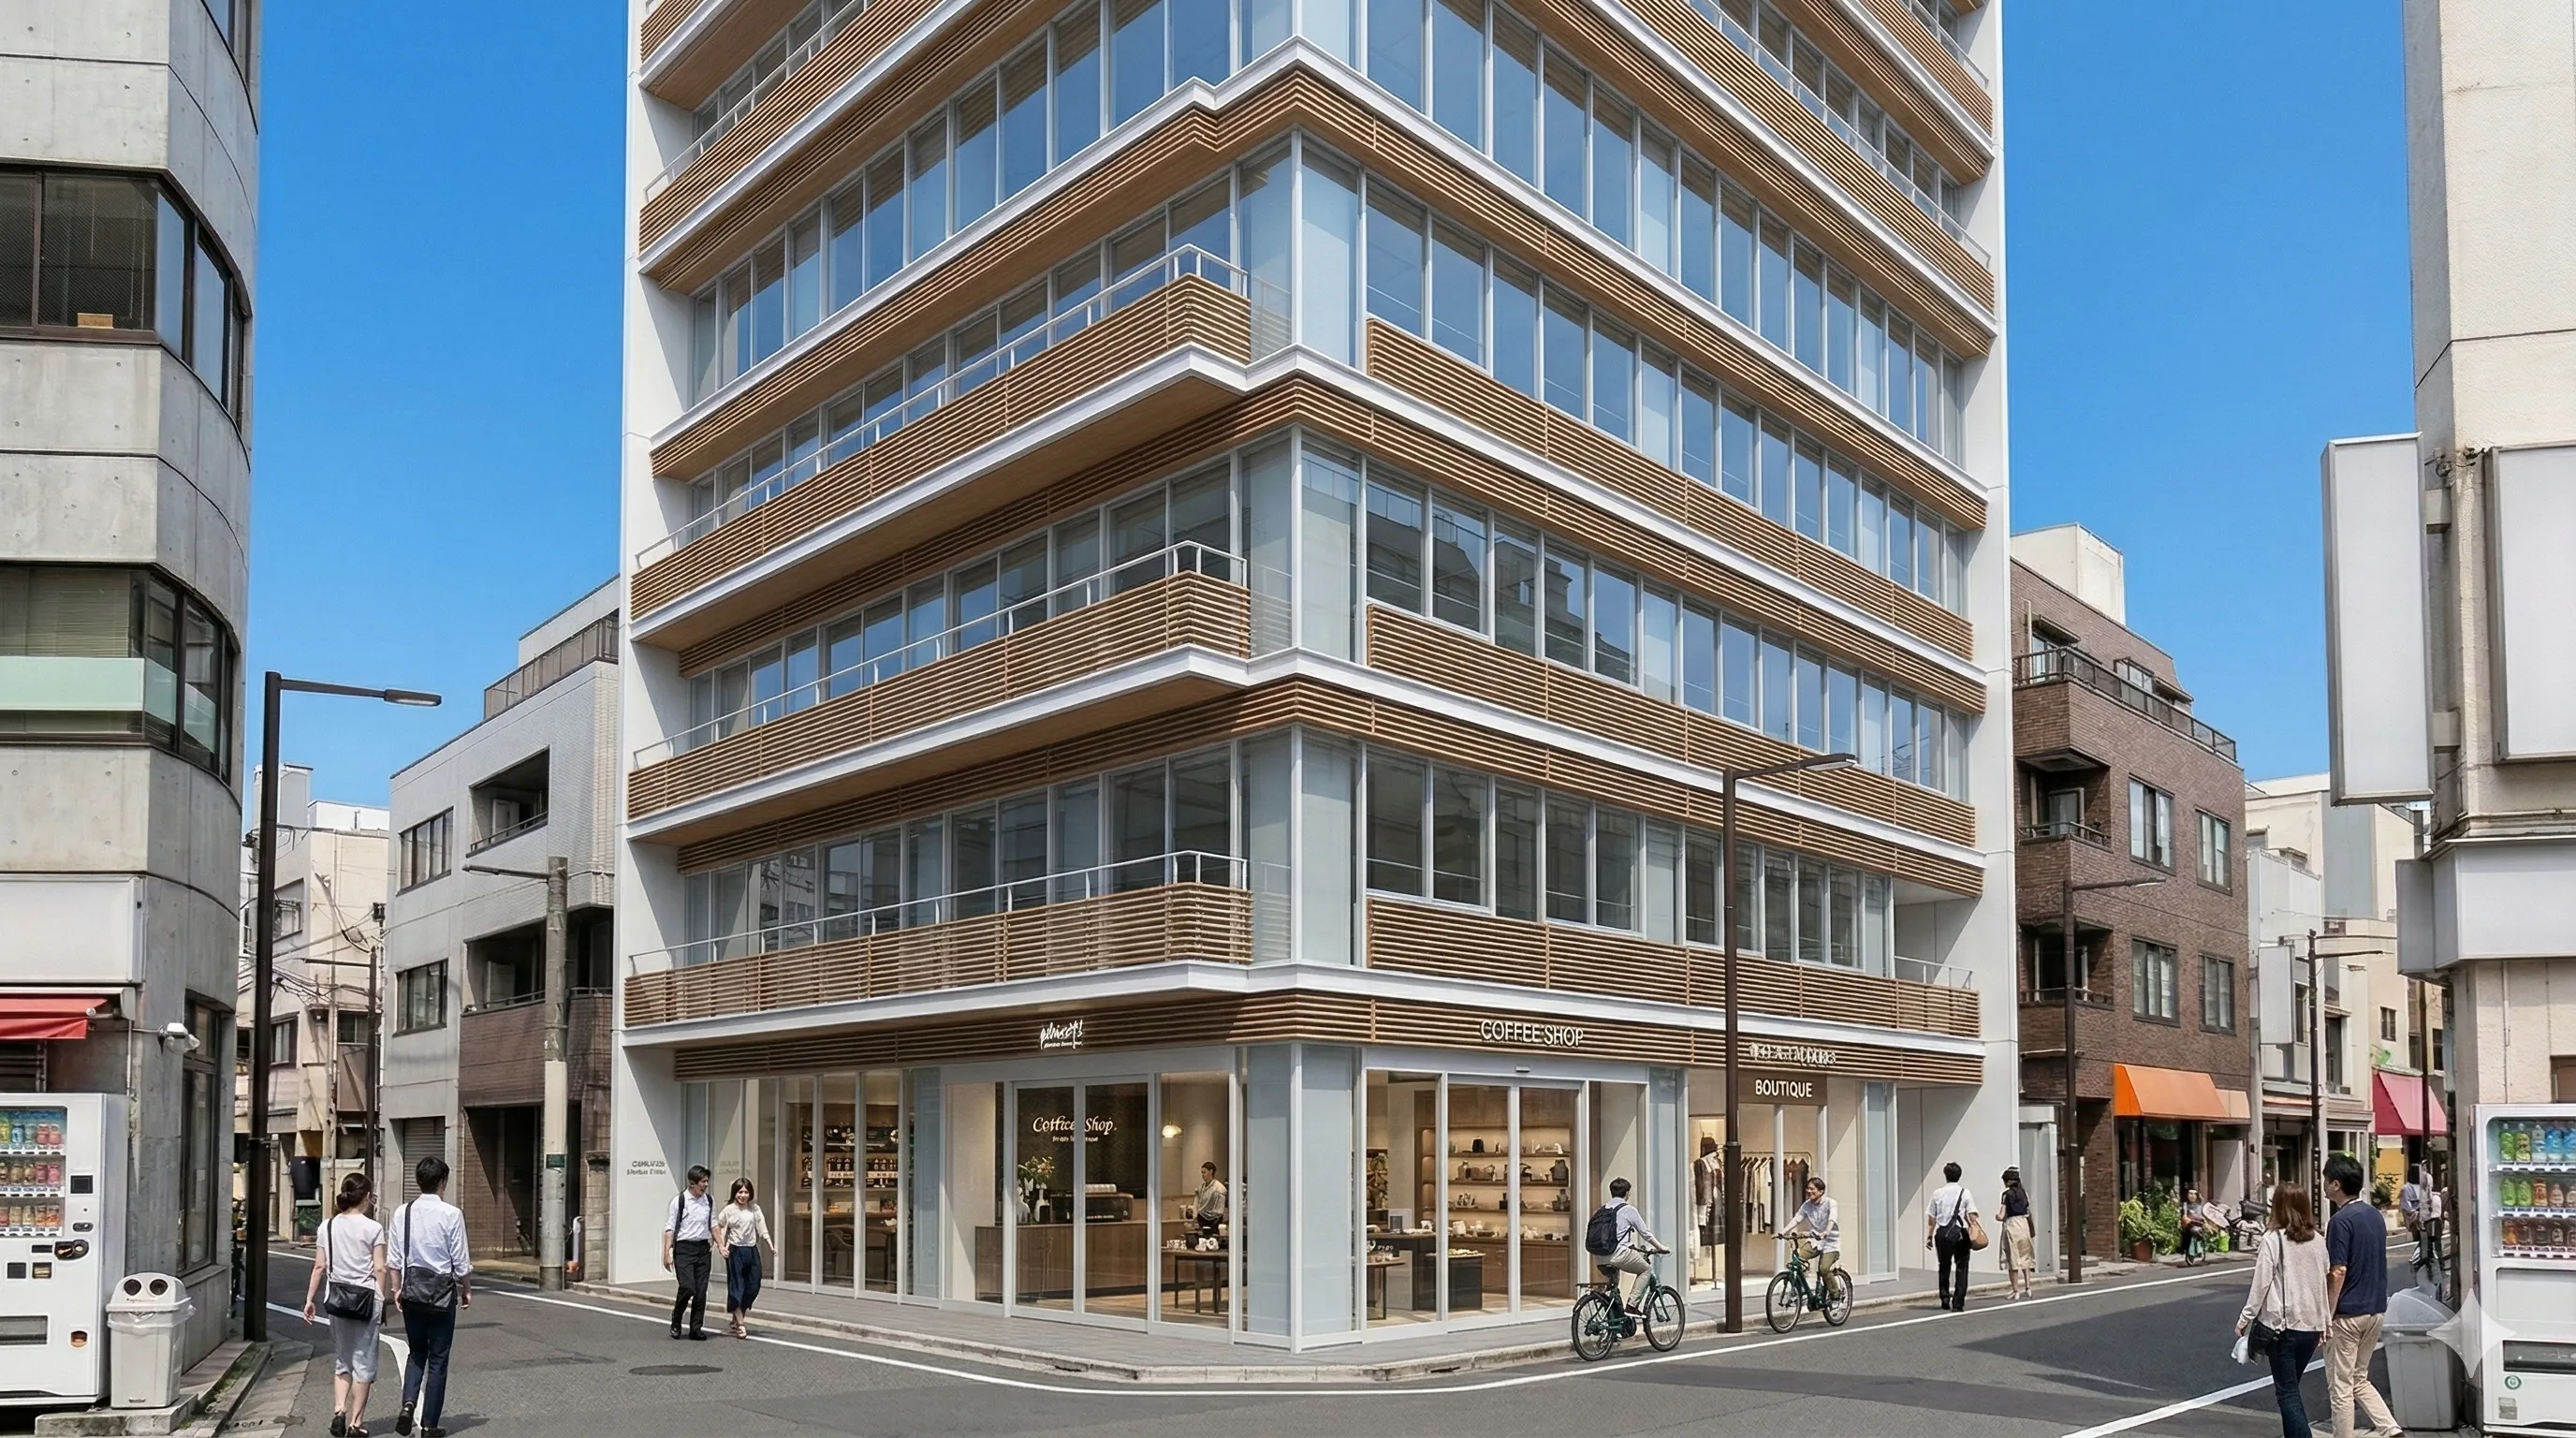
既存建物付きの土地で、建替えによる収益最大化を想定した案件です。デベロッパー、AM会社、ファンド向けの物件タイプです。
この類型に共通する特徴は以下の通りです。
- 設計事務所による建替え参考プランが付帯
- 天高3,500mm以上を想定した計画図面で、オフィス・店舗の汎用性を確保
- 容積率消化率の検討資料を提供(消化率90%超の計画も)
- 竣工後の想定賃料・想定利回りのシミュレーション付き
現況の収益性だけでなく、「更地にして建替えた場合にどこまでの収益が見込めるか」という開発目線での評価が前提となります。商業地域で容積率500〜700%の立地であれば、現況の低層建物から高層化による収益倍増を狙える案件も存在します。
一棟収益物件における3つの評価軸
1. 立地と用途地域による収益ポテンシャル
一棟収益物件の価値は、現況の賃料収入だけでは測れません。用途地域・容積率・建ぺい率・高度地区の組み合わせによって、建替え時に実現可能な延床面積が大きく変わります。近隣商業地域で容積率400%の立地と、住居専用地域で容積率300%の立地では、同じ土地面積でも将来の収益ポテンシャルに大きな差が生じます。
2. テナント構成と契約形態
定期借家契約と普通借家契約では、リスク特性がまったく異なります。定期借家は契約満了時の入替えが容易で賃料改定の機会が明確ですが、テナント退去のリスクも伴います。普通借家は安定稼働が期待できる一方、賃料増額改定のハードルが高くなります。レントロールを精査する際には、各テナントの契約種別・契約期間・坪単価の妥当性を個別に検証する必要があります。
3. 建物のコンプライアンス
確認済証・検査済証の有無は、金融機関の融資審査に直結します。特に築年数の古い物件では検査済証が未取得のケースがあり、その場合はリファイナンスや転売時に不利に働く可能性があります。当社が取り扱う物件は、確認済証・検査済証の取得状況を事前に確認しています。
購入検討に際して
一棟収益ビル・一棟マンションの未公開物件は、売主のプライバシー保護の観点から、物件概要書にも「貴社限りとし、他社への紹介はご遠慮ください」と明記されるのが通例です。
当社では、港区・渋谷区・中央区を中心に、店舗・事務所複合型から開発用地まで、複数の一棟収益物件を取り扱っております。ご関心のある方は、守秘義務契約(CA)締結後に詳細情報をご開示いたします。
よくあるご質問
- 一棟収益ビルの未公開物件とはどのような物件ですか?
- テナントへの配慮や売却情報の漏洩リスクから、レインズや楽待等の一般サイトに掲載されない物件です。売主に近いルートでのみ情報が流通します。
- 収益物件の評価で最も重要な指標は何ですか?
- 表面利回りだけでなく、空室率・管理コスト・修繕費用を考慮したNET利回りと、建物の残存耐用年数・遵法性が重要です。特に検査済証の有無は融資条件に大きく影響します。
- 購入にあたって守秘義務契約は必要ですか?
- はい。未公開物件の詳細情報は守秘義務契約(CA)締結後にご開示いたします。テナントや近隣への情報漏洩を防ぐための必須手続きです。